Domain metr.de kaufen?
Wir ziehen mit dem Projekt
metr.de um.
Sind Sie am Kauf der Domain
metr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain metr.de kaufen?
Ist Quellensteuer günstiger?
Ist Quellensteuer günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Wohnsitzland und den Doppelbesteuerungsabkommen zwischen den Ländern. In einigen Fällen kann die Quellensteuer günstiger sein, da sie direkt an der Quelle abgezogen wird und somit keine zusätzlichen Steuererklärungen erforderlich sind. Jedoch kann es auch sein, dass die Quellensteuer höher ist als die reguläre Einkommensteuer, insbesondere wenn es keine Doppelbesteuerungsabkommen gibt. Es ist daher ratsam, sich individuell beraten zu lassen, um die beste Steueroption für die persönliche Situation zu finden. **
Wer zahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Schuldner der Einkünfte einbehalten und an das Finanzamt abgeführt. Das bedeutet, dass beispielsweise Banken oder Arbeitgeber die Quellensteuer direkt von den Zinsen oder dem Gehalt abziehen und an das Finanzamt weiterleiten. In einigen Fällen kann es jedoch auch vorkommen, dass der Steuerpflichtige selbst für die Zahlung der Quellensteuer verantwortlich ist, zum Beispiel bei ausländischen Einkünften. Es ist wichtig, die genauen Regelungen zur Quellensteuer in dem jeweiligen Land zu kennen, um mögliche Steuerpflichten zu erfüllen. **
Ähnliche Suchbegriffe für Quellensteuer
Top-Angebote
Produkte zum Begriff Quellensteuer:
-
Alles über die Quellensteuer, Taschenbuch von Günter Dufke,Karl H. Lindmayer, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-14731-6Alles Über Die Quellensteuer, Taschenbuch Von Günter Dufke,karl H. Lindmayer, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-14731-6, Seitenanzahl: 13854,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
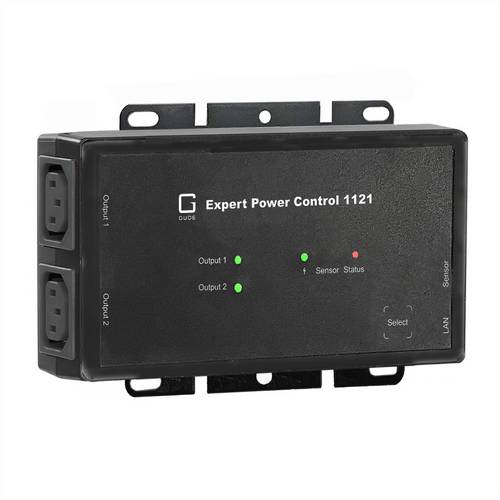
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
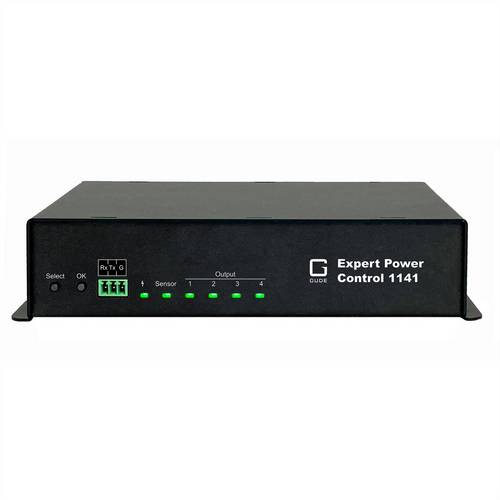
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bezahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Arbeitgeber einbehalten und direkt an das Finanzamt abgeführt. Sie wird von der Vergütung des Arbeitnehmers abgezogen, bevor dieser sein Gehalt erhält. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen und dem Familienstand des Arbeitnehmers ab. Letztendlich ist es also der Arbeitnehmer, der die Quellensteuer bezahlt, auch wenn sie vom Arbeitgeber einbehalten wird. **
-
Was ist die Quellensteuer?
Die Quellensteuer ist eine Form der Besteuerung, bei der die Steuer direkt an der Quelle abgezogen wird, also bereits bei der Auszahlung von Einkommen oder Kapitalerträgen. Dies bedeutet, dass der Steuerabzug nicht erst vom Steuerpflichtigen selbst vorgenommen werden muss. Die Quellensteuer wird häufig bei Zinsen, Dividenden oder auch bei bestimmten Einkünften ausländischer Personen erhoben. In vielen Ländern dient die Quellensteuer dazu, die Steuerhinterziehung zu verhindern und die Steuereinnahmen zu sichern. Es ist wichtig, die Regelungen zur Quellensteuer im jeweiligen Land zu kennen, um mögliche steuerliche Auswirkungen zu verstehen. **
-
Was beinhaltet die Quellensteuer?
Die Quellensteuer ist eine Steuer, die direkt an der Quelle der Einkommenszahlung erhoben wird, bevor das Einkommen an den Empfänger ausgezahlt wird. Sie wird in vielen Ländern auf Zinserträge, Dividenden, Lizenzgebühren und andere Einkommensarten erhoben. Die Höhe der Quellensteuer variiert je nach Land und Art des Einkommens. Sie dient dazu, sicherzustellen, dass Steuern auf Einkommen erhoben werden, das möglicherweise nicht anderweitig versteuert wird. **
-
Kann man Quellensteuer zurückfordern?
Kann man Quellensteuer zurückfordern? Die Möglichkeit, Quellensteuer zurückzufordern, hängt von verschiedenen Faktoren ab, wie dem jeweiligen Steuersystem des Landes, in dem die Steuer gezahlt wurde, und den geltenden Steuergesetzen. In einigen Fällen können Steuerzahler die Quellensteuer zurückfordern, wenn sie bestimmte Voraussetzungen erfüllen, wie zum Beispiel wenn sie in ihrem Heimatland bereits Steuern auf das Einkommen gezahlt haben. Es ist ratsam, sich an einen Steuerberater oder eine Steuerbehörde zu wenden, um zu klären, ob und wie Quellensteuer zurückgefordert werden kann. **
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
Wer führt Quellensteuer ab?
Die Quellensteuer wird in der Regel von Arbeitgebern abgeführt, die Einkommen an ihre Arbeitnehmer auszahlen. Dies geschieht in vielen Ländern automatisch durch den Arbeitgeber, bevor das Einkommen an den Arbeitnehmer ausgezahlt wird. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen des Arbeitnehmers und den geltenden Steuergesetzen ab. In einigen Fällen müssen auch Banken oder Finanzinstitute Quellensteuer auf Zinseinkünfte oder Dividenden abführen. Es ist wichtig, die jeweiligen steuerlichen Vorschriften und Regelungen in dem betreffenden Land zu beachten, um sicherzustellen, dass die Quellensteuer korrekt abgeführt wird. **
Top-Angebote
Produkte zum Begriff Quellensteuer:
-
Anrechnung ausländischer Quellensteuer bei der Hinzurechnungsbesteuerung, Taschenbuch von Vijay Basin, GRIN, 978-3-638-91829-9Anrechnung Ausländischer Quellensteuer Bei Der Hinzurechnungsbesteuerung, Taschenbuch Von Vijay Basin, Grin, 978-3-638-91829-9, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alles über die Quellensteuer, Taschenbuch von Günter Dufke,Karl H. Lindmayer, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-14731-6Alles Über Die Quellensteuer, Taschenbuch Von Günter Dufke,karl H. Lindmayer, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-14731-6, Seitenanzahl: 13854,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Quellensteuer günstiger?
Ist Quellensteuer günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Wohnsitzland und den Doppelbesteuerungsabkommen zwischen den Ländern. In einigen Fällen kann die Quellensteuer günstiger sein, da sie direkt an der Quelle abgezogen wird und somit keine zusätzlichen Steuererklärungen erforderlich sind. Jedoch kann es auch sein, dass die Quellensteuer höher ist als die reguläre Einkommensteuer, insbesondere wenn es keine Doppelbesteuerungsabkommen gibt. Es ist daher ratsam, sich individuell beraten zu lassen, um die beste Steueroption für die persönliche Situation zu finden. **
-
Wer zahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Schuldner der Einkünfte einbehalten und an das Finanzamt abgeführt. Das bedeutet, dass beispielsweise Banken oder Arbeitgeber die Quellensteuer direkt von den Zinsen oder dem Gehalt abziehen und an das Finanzamt weiterleiten. In einigen Fällen kann es jedoch auch vorkommen, dass der Steuerpflichtige selbst für die Zahlung der Quellensteuer verantwortlich ist, zum Beispiel bei ausländischen Einkünften. Es ist wichtig, die genauen Regelungen zur Quellensteuer in dem jeweiligen Land zu kennen, um mögliche Steuerpflichten zu erfüllen. **
-
Wer bezahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Arbeitgeber einbehalten und direkt an das Finanzamt abgeführt. Sie wird von der Vergütung des Arbeitnehmers abgezogen, bevor dieser sein Gehalt erhält. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen und dem Familienstand des Arbeitnehmers ab. Letztendlich ist es also der Arbeitnehmer, der die Quellensteuer bezahlt, auch wenn sie vom Arbeitgeber einbehalten wird. **
-
Was ist die Quellensteuer?
Die Quellensteuer ist eine Form der Besteuerung, bei der die Steuer direkt an der Quelle abgezogen wird, also bereits bei der Auszahlung von Einkommen oder Kapitalerträgen. Dies bedeutet, dass der Steuerabzug nicht erst vom Steuerpflichtigen selbst vorgenommen werden muss. Die Quellensteuer wird häufig bei Zinsen, Dividenden oder auch bei bestimmten Einkünften ausländischer Personen erhoben. In vielen Ländern dient die Quellensteuer dazu, die Steuerhinterziehung zu verhindern und die Steuereinnahmen zu sichern. Es ist wichtig, die Regelungen zur Quellensteuer im jeweiligen Land zu kennen, um mögliche steuerliche Auswirkungen zu verstehen. **
Ähnliche Suchbegriffe für Quellensteuer
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompendium der klinischen PrüfungKompendium der klinischen Prüfung , Das Kompendium der Klinischen Prüfung vermittelt in kompakter Form die notwendigen Kenntnisse für die Durchführung von klinischen Prüfungen sowohl von Arzneimitteln als auch von Medizinprodukten. Das Buch bietet eine praxisorientierte Einführung für Mitglieder des Studienteams (Prüfer, die erstmalig an klinischen Prüfungen teilnehmen, Study Nurses) und gibt erfahrenen Prüfern eine aktualisierte Übersicht über die zahlreichen Änderungen regulatorischer Art auf nationaler und europäischer Ebene. Es richtet sich ebenso an Personen, die in unterschiedlichen Institutionen mit der Planung, dem Management und der Qualitätssicherung - wie Monitoring, Audits - von klinischen Prüfungen befasst sind. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20250203, Titel der Reihe: ecv basics##, Autoren: Herrlinger, C.~Clemens, N.~Dietrich, B.~Dommisch, K.~Greiling, D.~Kienzle-Horn, S.~Ortland, C.~Scholz, B.~Völp, A., Redaktion: Herrlinger, C., Seitenzahl/Blattzahl: 480, Keyword: Arzneimittelsicherheit; Risikobasiertes Qualitätsmanagement; Studienergebnisse, Fachschema: Pharmaindustrie~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 153, Höhe: 22, Gewicht: 600, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Prüfung für RettungssanitäterDie Prüfung für Rettungssanitäter , Die Fragensammlung dient angehenden Rettungssanitätern zur optimalen Vorbereitung auf die Prüfung. 582 Übungsfragen, vier vorbereitende Tests aus dem realen Prüfungsalltag von Rettungsdienstschulen und eine vollständige Abschlussprüfung zum Rettungssanitäter helfen beim wichtigen Üben und Wiederholen der Lerninhalte Die Mischung aus verschiedenen Fragetypen, wie Multiple-Choice-Fragen oder zu beschriftende Abbildungen, und unterschiedlichen Schweregraden sorgt für Abwechslung beim Lernen. Die Auflage ist auf die aktuelle 4. Auflage des LPN-San (2018) abgestimmt. Kapitelverweise im Lösungsteil erleichtern das gezielte Nachschlagen, sodass wirklich keine Frage mehr offenbleibt. Aber auch Prüflinge, die mit anderen Lehrbüchern lernen, können vom Lehrwerk unabhängig ihr Wissen mit diesem Prüfungsband testen. , Polituren & Wachse > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 201807, Produktform: Kartoniert, Redaktion: Hündorf, Hans-Peter~Lipp, Roland~Veith, Johannes~Steffen, Lipp, Edition: REV, Auflage: 18003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 215, Keyword: Ausbildung; Betriebssanitäter; Fragensammlung; LPN-San; Prüfung; Rettungsdienst; Rettungssanitäter, Fachschema: Rettungsassistent~Rettungsdienst~Sanitäter, Fachkategorie: Erste Hilfe, Rettungsdienst~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 271, Breite: 217, Höhe: 17, Gewicht: 691, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was beinhaltet die Quellensteuer?
Die Quellensteuer ist eine Steuer, die direkt an der Quelle der Einkommenszahlung erhoben wird, bevor das Einkommen an den Empfänger ausgezahlt wird. Sie wird in vielen Ländern auf Zinserträge, Dividenden, Lizenzgebühren und andere Einkommensarten erhoben. Die Höhe der Quellensteuer variiert je nach Land und Art des Einkommens. Sie dient dazu, sicherzustellen, dass Steuern auf Einkommen erhoben werden, das möglicherweise nicht anderweitig versteuert wird. **
-
Kann man Quellensteuer zurückfordern?
Kann man Quellensteuer zurückfordern? Die Möglichkeit, Quellensteuer zurückzufordern, hängt von verschiedenen Faktoren ab, wie dem jeweiligen Steuersystem des Landes, in dem die Steuer gezahlt wurde, und den geltenden Steuergesetzen. In einigen Fällen können Steuerzahler die Quellensteuer zurückfordern, wenn sie bestimmte Voraussetzungen erfüllen, wie zum Beispiel wenn sie in ihrem Heimatland bereits Steuern auf das Einkommen gezahlt haben. Es ist ratsam, sich an einen Steuerberater oder eine Steuerbehörde zu wenden, um zu klären, ob und wie Quellensteuer zurückgefordert werden kann. **
-
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
-
Wer führt Quellensteuer ab?
Die Quellensteuer wird in der Regel von Arbeitgebern abgeführt, die Einkommen an ihre Arbeitnehmer auszahlen. Dies geschieht in vielen Ländern automatisch durch den Arbeitgeber, bevor das Einkommen an den Arbeitnehmer ausgezahlt wird. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen des Arbeitnehmers und den geltenden Steuergesetzen ab. In einigen Fällen müssen auch Banken oder Finanzinstitute Quellensteuer auf Zinseinkünfte oder Dividenden abführen. Es ist wichtig, die jeweiligen steuerlichen Vorschriften und Regelungen in dem betreffenden Land zu beachten, um sicherzustellen, dass die Quellensteuer korrekt abgeführt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.