Domain metr.de kaufen?
Wir ziehen mit dem Projekt
metr.de um.
Sind Sie am Kauf der Domain
metr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain metr.de kaufen?
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:
-
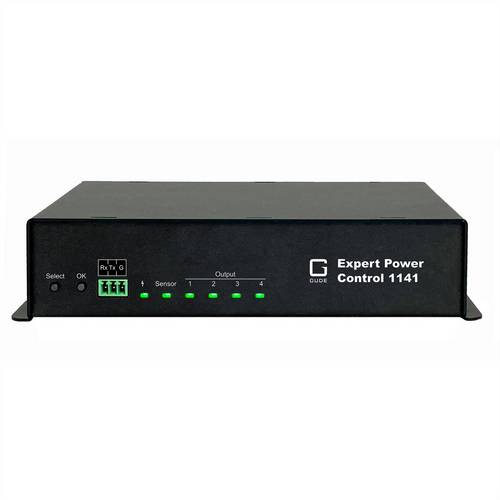
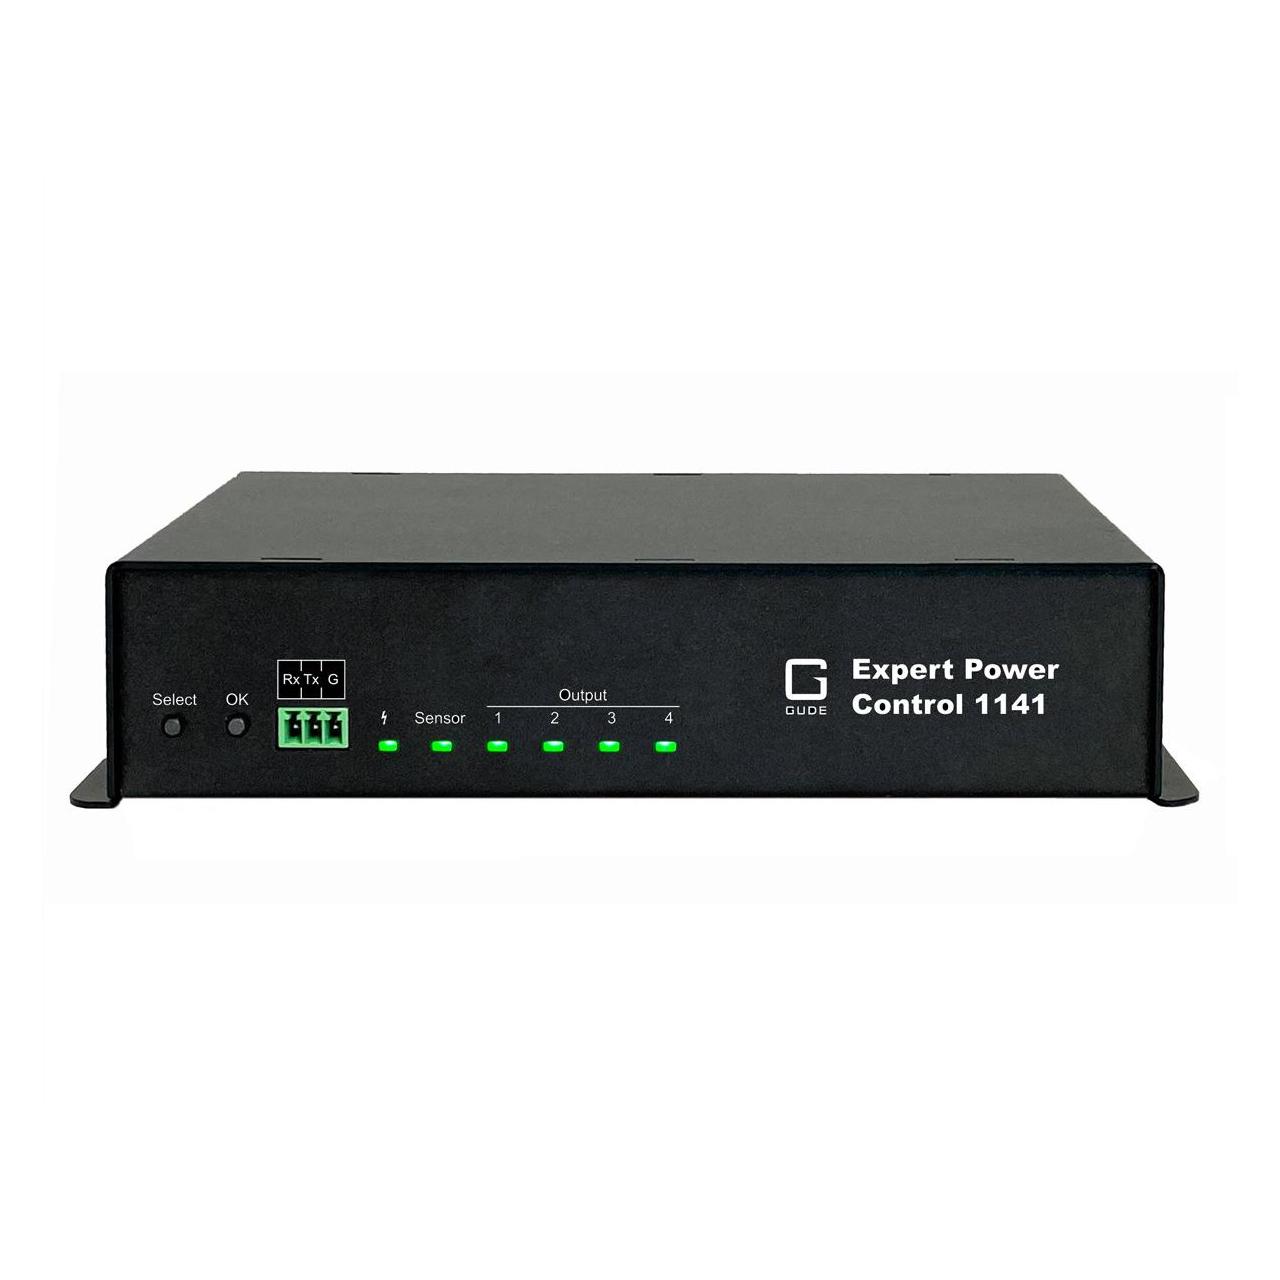
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar348,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gude 1141-1 4-fachgeschaltete PDU mit Messung und Überwachung, USV Zubehör4-Wege geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Schnelle und einfache Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuerungssysteme. Präzise Energieüberwachung sowie Messung von Temperatur und Luftfeuchtigkeit mit Plug-and-Play-Sensoren. Fernbedienbare Neustarts und automatische Umschaltung der Stromversorgung. Vier Lastausgänge können am Gerät sowie über HTTP(S), SNMP, ModbusTCP und die Befehlszeilenschnittstelle über Telnet, SSH und MQTT einzeln geschaltet werden. Schaltstatus und Einschaltverzögerung (0 bis 9999 Sekunden) sind für jeden Stromanschluss nach einem Stromausfall einstellbar. Stromspitzen während gleichzeitiger Schaltvorgänge werden durch eine automatische Verzögerungszeit von 1 Sekunde verhindert. Programmierbare Zeitpläne sowie Ein- und Ausschaltsequenzen. Zweikanaliger Watchdog, bei dem jeder Stromanschluss seinen eigenen Watchdog zugewiesen bekommen kann. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellenwerte überschritten werden.344,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Was ist der durchschnittliche Zinssatz für Hypotheken in deiner Region?
Der durchschnittliche Zinssatz für Hypotheken in meiner Region beträgt derzeit etwa 2,5%. Dies kann je nach Kreditwürdigkeit und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken und Kreditgebern nach aktuellen Angeboten zu erkundigen. **
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
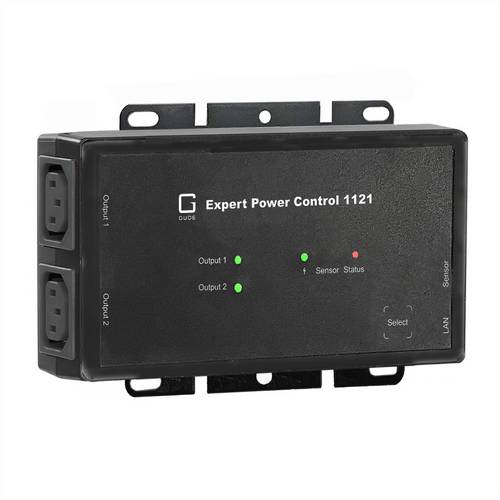
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar348,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gude 1141-1 4-fachgeschaltete PDU mit Messung und Überwachung, USV Zubehör4-Wege geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Schnelle und einfache Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuerungssysteme. Präzise Energieüberwachung sowie Messung von Temperatur und Luftfeuchtigkeit mit Plug-and-Play-Sensoren. Fernbedienbare Neustarts und automatische Umschaltung der Stromversorgung. Vier Lastausgänge können am Gerät sowie über HTTP(S), SNMP, ModbusTCP und die Befehlszeilenschnittstelle über Telnet, SSH und MQTT einzeln geschaltet werden. Schaltstatus und Einschaltverzögerung (0 bis 9999 Sekunden) sind für jeden Stromanschluss nach einem Stromausfall einstellbar. Stromspitzen während gleichzeitiger Schaltvorgänge werden durch eine automatische Verzögerungszeit von 1 Sekunde verhindert. Programmierbare Zeitpläne sowie Ein- und Ausschaltsequenzen. Zweikanaliger Watchdog, bei dem jeder Stromanschluss seinen eigenen Watchdog zugewiesen bekommen kann. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellenwerte überschritten werden.344,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
Ähnliche Suchbegriffe für Hypotheken
-
Kompendium der klinischen PrüfungKompendium der klinischen Prüfung , Das Kompendium der Klinischen Prüfung vermittelt in kompakter Form die notwendigen Kenntnisse für die Durchführung von klinischen Prüfungen sowohl von Arzneimitteln als auch von Medizinprodukten. Das Buch bietet eine praxisorientierte Einführung für Mitglieder des Studienteams (Prüfer, die erstmalig an klinischen Prüfungen teilnehmen, Study Nurses) und gibt erfahrenen Prüfern eine aktualisierte Übersicht über die zahlreichen Änderungen regulatorischer Art auf nationaler und europäischer Ebene. Es richtet sich ebenso an Personen, die in unterschiedlichen Institutionen mit der Planung, dem Management und der Qualitätssicherung - wie Monitoring, Audits - von klinischen Prüfungen befasst sind. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20250203, Titel der Reihe: ecv basics##, Autoren: Herrlinger, C.~Clemens, N.~Dietrich, B.~Dommisch, K.~Greiling, D.~Kienzle-Horn, S.~Ortland, C.~Scholz, B.~Völp, A., Redaktion: Herrlinger, C., Seitenzahl/Blattzahl: 480, Keyword: Arzneimittelsicherheit; Risikobasiertes Qualitätsmanagement; Studienergebnisse, Fachschema: Pharmaindustrie~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 153, Höhe: 22, Gewicht: 600, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Prüfung für RettungssanitäterDie Prüfung für Rettungssanitäter , Die Fragensammlung dient angehenden Rettungssanitätern zur optimalen Vorbereitung auf die Prüfung. 582 Übungsfragen, vier vorbereitende Tests aus dem realen Prüfungsalltag von Rettungsdienstschulen und eine vollständige Abschlussprüfung zum Rettungssanitäter helfen beim wichtigen Üben und Wiederholen der Lerninhalte Die Mischung aus verschiedenen Fragetypen, wie Multiple-Choice-Fragen oder zu beschriftende Abbildungen, und unterschiedlichen Schweregraden sorgt für Abwechslung beim Lernen. Die Auflage ist auf die aktuelle 4. Auflage des LPN-San (2018) abgestimmt. Kapitelverweise im Lösungsteil erleichtern das gezielte Nachschlagen, sodass wirklich keine Frage mehr offenbleibt. Aber auch Prüflinge, die mit anderen Lehrbüchern lernen, können vom Lehrwerk unabhängig ihr Wissen mit diesem Prüfungsband testen. , Polituren & Wachse > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 201807, Produktform: Kartoniert, Redaktion: Hündorf, Hans-Peter~Lipp, Roland~Veith, Johannes~Steffen, Lipp, Edition: REV, Auflage: 18003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 215, Keyword: Ausbildung; Betriebssanitäter; Fragensammlung; LPN-San; Prüfung; Rettungsdienst; Rettungssanitäter, Fachschema: Rettungsassistent~Rettungsdienst~Sanitäter, Fachkategorie: Erste Hilfe, Rettungsdienst~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 271, Breite: 217, Höhe: 17, Gewicht: 691, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Was ist der durchschnittliche Zinssatz für Hypotheken in deiner Region?
Der durchschnittliche Zinssatz für Hypotheken in meiner Region beträgt derzeit etwa 2,5%. Dies kann je nach Kreditwürdigkeit und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken und Kreditgebern nach aktuellen Angeboten zu erkundigen. **
-
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
-
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.